De arbeidskorting is een heffingskorting in de Nederlandse Wet op de loonbelasting 1964 en artikel 8.11 van de Wet inkomstenbelasting 2001.
De arbeidskorting wordt berekend over de inkomsten uit tegenwoordige arbeid (arbeidsinkomsten, arbeidskortingsgrondslag). Hieronder wordt mede verstaan inkomsten genoten wegens tijdelijke arbeidsongeschiktheid (loondoorbetaling bij ziekte), maar niet uitkeringen op grond van de WW, Wet werk en inkomen naar arbeidsvermogen en de Wet op de arbeidsongeschiktheidsverzekering.
De inhoudingsplichtige (meestal werkgever) moet de arbeidskorting verrekenen met de aan de Belastingdienst af te dragen loonbelasting.
De arbeidskorting werd oorspronkelijk berekend volgens een "twee-schijventarief" (met een laag percentage over het eerste deel, en een hoger percentage daarboven) met een maximum:
De arbeidskorting bedraagt de som van:
De bedragen en percentages worden elk kalenderjaar aangepast volgens de artikelen 10.1 en 10.7 van de Wet inkomstenbelasting 2001: de kortingsbedragen worden gecorrigeerd voor inflatie, de inkomensgrenzen van de schijven hangen af van het minimumloon en de percentages worden vervolgens berekend.
Van 2002 tot en met 2011 was het tarief van de tweede schijf hoger voor belastingplichtigen vanaf 57, 60 en 62 jaar.
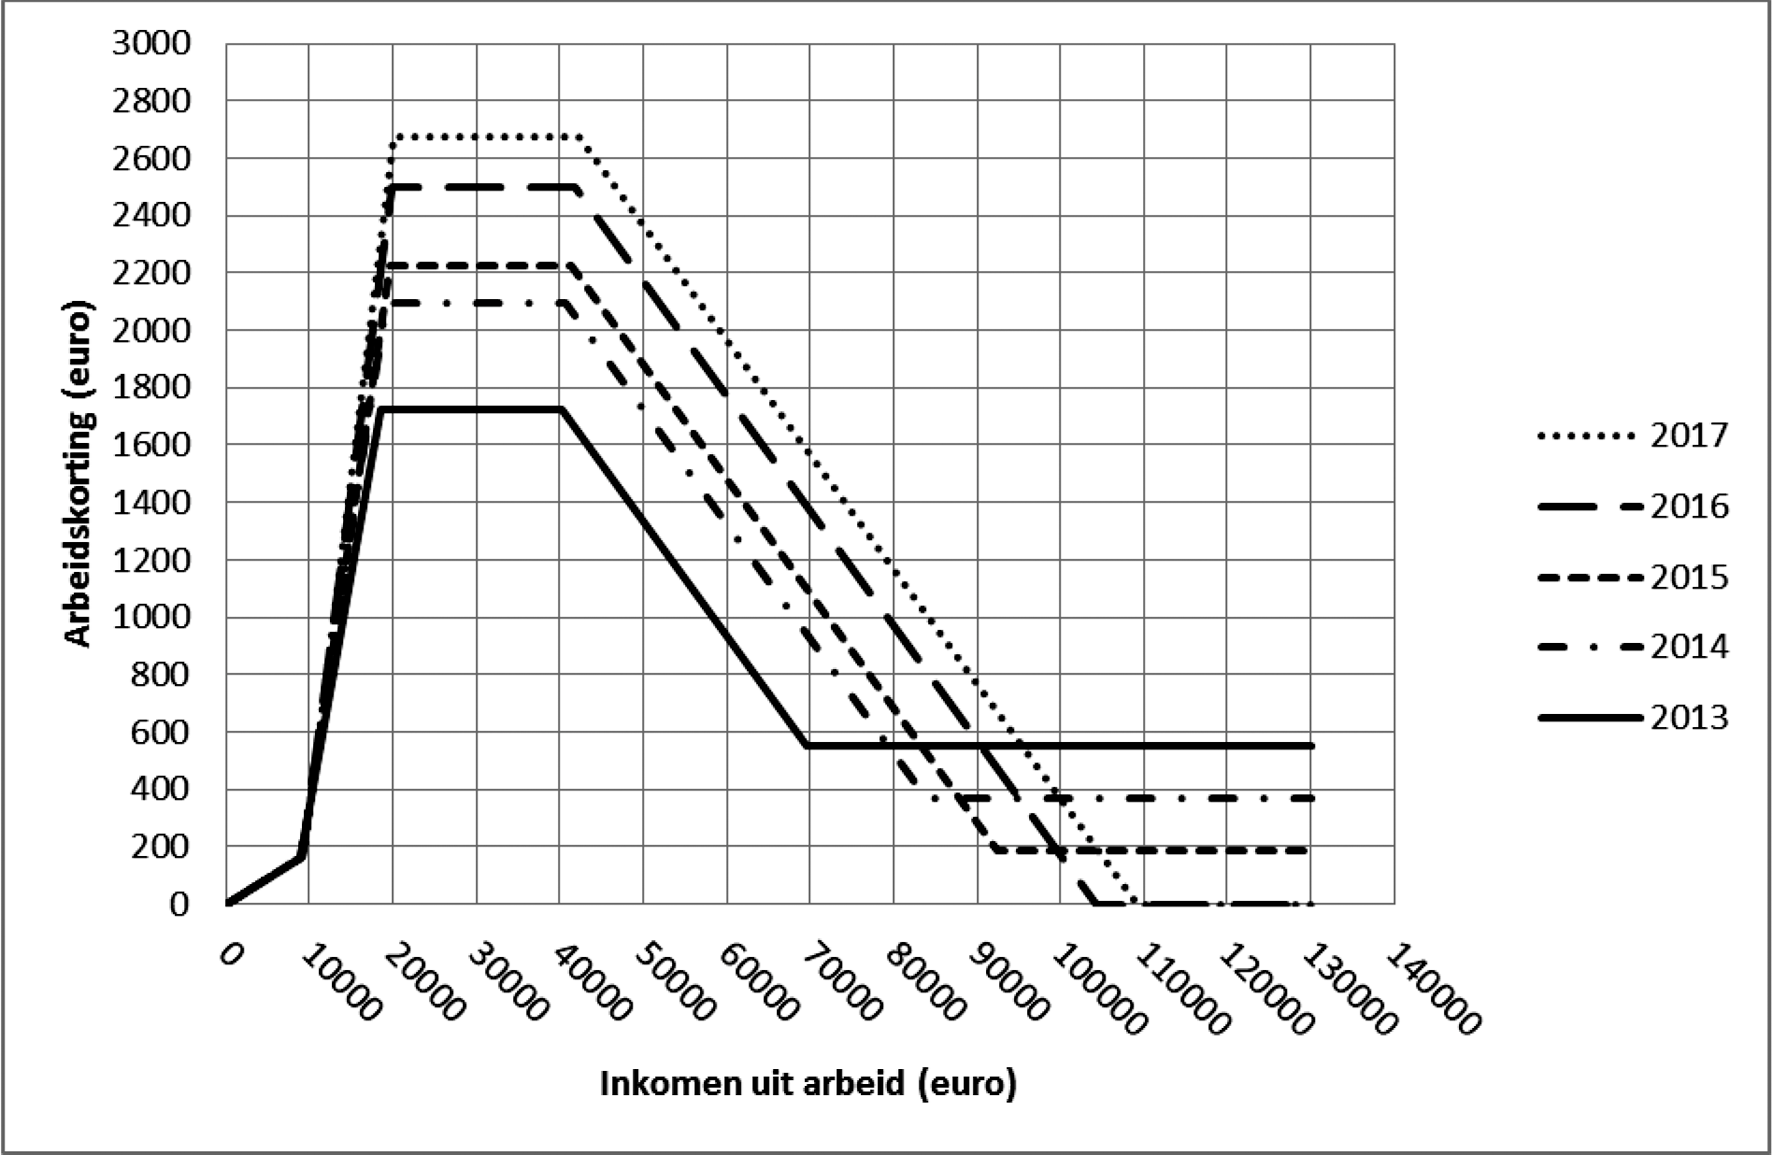
Sinds 2009 wordt de arbeidskorting afgebouwd vanaf een bepaald arbeidsinkomen, de afbouwgrens. Het percentage waarmee dit gebeurt, wordt af en toe aangepast. Zo werd het per 1-1-2013 verhoogd van 1,25% naar 4% door inwerkingtreding van de Wet uniformering loonbegrip.
De arbeidskorting is dus heuvelvormig: het bedrag is eerst langzaam stijgend, dan veel sneller stijgend, dan constant, dan dalend, dan constant. In het Belastingplan 2014 wordt dit weergegeven als een overzichtelijke grafiek.
Vanaf 2016 is de arbeidskorting bij een hoog arbeidsinkomen nihil.
Vanaf 2020 stijgt de arbeidskorting langzaam tot aan de afbouwgrens: er is een derde schijf. Het afbouwgedeelte kan opgevat worden als vierde schijf met een negatief tarief.
In 2013 zijn de definitieve cijfers:
Het maximum wordt bereikt bij een arbeidsinkomen van € 8816 + (€ 1723 - € 161) / 0,16115 = € 18.509.
Materieel betekent dit dus een verlaging van de tarieven van box 1 voor arbeidsinkomsten met 1,827%, 16,115%, 0%, -4% en 0%. Als er geen andere inkomsten/aftrekposten in box 1 zijn betekent dit per saldo in 2013 een schijventarief met totaaltarieven (excl. IAB) van 35,173%, 20,885%, 25,885%, 42%, 46%, 56% en 52%.
De arbeidskorting in 2026 is:
De percentages en bedragen (voor de arbeidskorting zelf) zijn lager voor wie ouder is dan de AOW-leeftijd.
Sinds 2020 is de arbeidskorting na de tweede schijf licht stijgend tot aan de afbouwgrens.
| jaar | tarief | tot korting | bij inkomen | tarief | tot korting | bij inkomen | tarief | tot korting | bij inkomen | tarief | tot korting | bij inkomen |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2001 | 1,751% | € 129 | € 7.360 | 10,751% | € 920 | € 14.717 | ||||||
| 2002 | 1,729% | € 133 | € 7.692 | 10,621% | € 949 | € 15.384 | ||||||
| 2003 | 1,725% | € 138 | € 8.001 | 10,700% | € 1.104 | € 17.029 | ||||||
| 2004 | 1,753% | € 142 | € 8.101 | 11,213% | € 1.213 | € 17.652 | ||||||
| 2005 | 1,778% | € 144 | € 8.101 | 11,867% | € 1.287 | € 17.729 | ||||||
| 2006 | 1,795% | € 146 | € 8.132 | 12,421% | € 1.357 | € 17.878 | ||||||
| 2007 | 1,781% | € 148 | € 8.312 | 12,354% | € 1.392 | € 18.377 | ||||||
| 2008 | 1,758% | € 151 | € 8.587 | 12,430% | € 1.443 | € 18.976 | ||||||
| 2009 | 1,738% | € 154 | € 8.859 | 12,381% | € 1.504 | € 19.763 | € 1.504 | € 42.509 | -1,25% | € 1.480 | € 44.429 | |
| 2010 | 1,737% | € 157 | € 9.041 | 11,888% | € 1.489 | € 20.246 | € 1.489 | € 43.385 | -1,25% | € 1.433 | € 47.865 | |
| 2011 | 1,716% | € 158 | € 9.209 | 12,152% | € 1.574 | € 20.861 | € 1.574 | € 44.126 | -1,25% | € 1.497 | € 50.286 | |
| 2012 | 1,733% | € 161 | € 9.295 | 12,320% | € 1.611 | € 21.064 | € 1.611 | € 45.178 | -1,25% | € 1.533 | € 51.418 | |
| 2013 | 1,827% | € 161 | € 8.816 | 16,115% | € 1.723 | € 18.509 | € 1.723 | € 40.248 | -4% | € 550 | € 69.573 | |
| 2014 | 1,807% | € 161 | € 8.913 | 18,724% | € 2.097 | € 19.253 | € 2.097 | € 40.721 | -4% | € 367 | € 83.971 | |
| 2015 | 1,810% | € 163 | € 9.010 | 19,679% | € 2.220 | € 19.463 | € 2.220 | € 49.770 | -4% | € 184 | € 100.670 | |
| 2016 | 1,793% | € 164 | € 9.147 | 27,698% | € 3.103 | € 19.758 | € 3.103 | € 34.015 | -4% | € 0 | € 111.590 | |
| 2017 | 1,772% | € 165 | € 9.309 | 28,317% | € 3.223 | € 20.108 | € 3.223 | € 32.444 | -3,6% | € 0 | € 121.972 | |
| 2018 | 1,764% | € 167 | € 9.468 | 28,064% | € 3.249 | € 20.450 | € 3.249 | € 33.112 | -3,6% | € 0 | € 123.362 | |
| 2019 | 1,754% | € 170 | € 9.694 | 28,712% | € 3.399 | € 20.940 | € 3.399 | € 34.060 | -6% | € 0 | € 90.710 | |
| 2020 | 2,812% | € 279 | € 9.921 | 28,812% | € 3.595 | € 21.430 | 1,656% | € 3.819 | € 34.954 | -6% | € 0 | € 98.604 |
| 2021 | 4,581% | € 463 | € 10.108 | 28,771% | € 3.837 | € 21.835 | 2,663% | € 4.205 | € 35.652 | -6% | € 0 | € 105.735 |
| 2022 | 4,541% | € 470 | € 10.350 | 28,461% | € 3.887 | € 22.356 | 2,610% | € 4.260 | € 36.649 | -5,86% | € 0 | € 109.345 |
| 2023 | 8,231% | € 884 | € 10.740 | 29,861% | € 4.605 | € 23.201 | 3,085% | € 5.052 | € 37.691 | -6,51% | € 0 | € 115.295 |
| 2024 | 8,425% | € 968 | € 11.490 | 31,433% | € 5.158 | € 24.820 | 2,471% | € 5.532 | € 39.957 | -6,51% | € 0 | € 124.934 |
| 2025 | 8,053% | € 980 | € 12.169 | 30,030% | € 5.220 | € 26.288 | 2,258% | € 5.599 | € 43.071 | -6,51% | € 0 | € 129.077 |
| 2026 | 8,324% | € 996 | € 11.965 | 31,009% | € 5.300 | € 25.845 | 1,950% | € 5.685 | € 45.592 | -6,51% | € 0 | € 132.919 |